※この記事にはPR(広告)を含みます
こどもNISAが始まるって聞いたけど、やった方がいいのかな?
教育費の準備に使えるなら、始めたい!
10月から、こどもNISAの口座開設の受付が始まったよね。
来年の1月から、いよいよスタート✨
正直に言うと、私も最初は「絶対やった方がいいよ!」って思ってたの。
でも、中身をちゃんと確認してみたら…
考えが変わったんだよね。
 なみ
なぜ考えが変わったのか、わが家ならこどもNISAをどう使うのか、お話しするね☺️
動画でも話しているので、よかったら見てみてね👇
わが家は教育費の「かかりどき」真っ只中
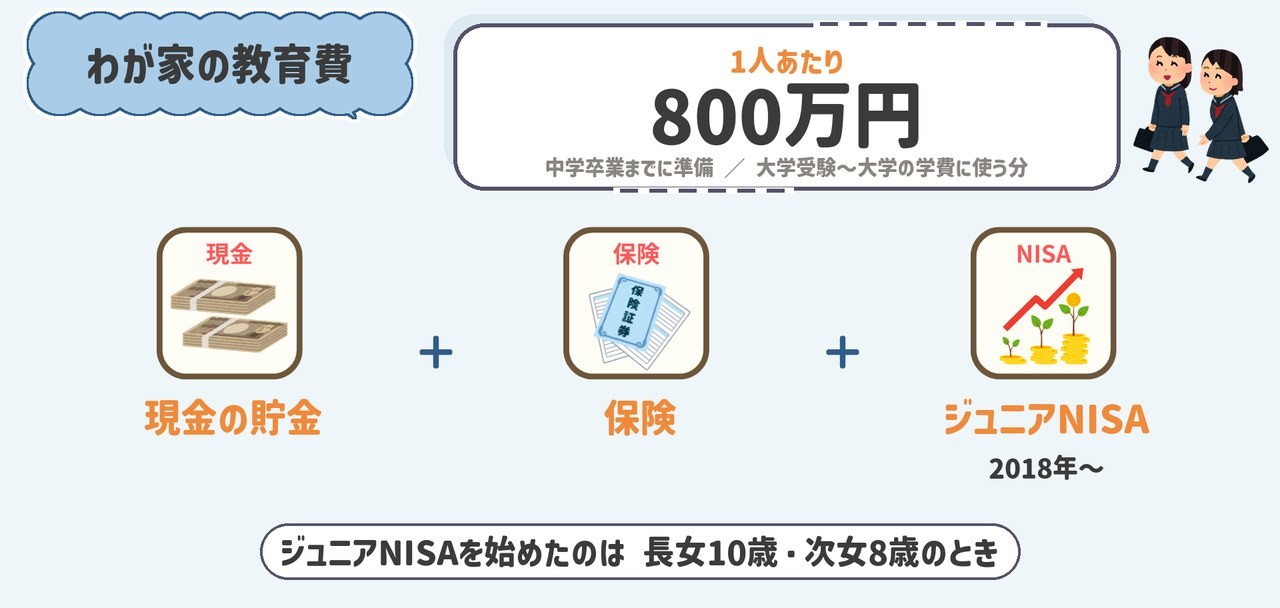
うちは今、高校生の娘が2人。
長女は今年が大学受験で、まさに「かかりどき」真っ只中🤣
教育費は、目標の金額を先に決めて、貯金だけに頼らずに準備してきたの。
ジュニアNISAは決して早いスタートではなかったけど、8年間コツコツ続けてきたおかげで、しっかり貯まったよ。
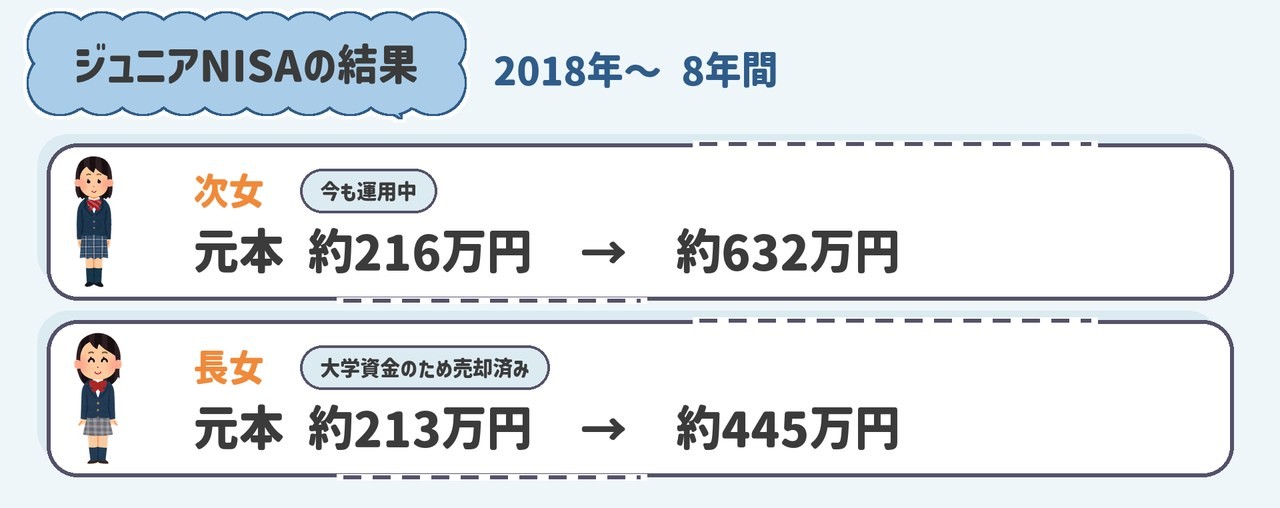
だから私、「投資で教育費を準備する」ことには、すごく賛成なの。
…なんだけど、こどもNISAは、ちょっと話が違ったんだよね。
こどもNISAって、どんな制度?
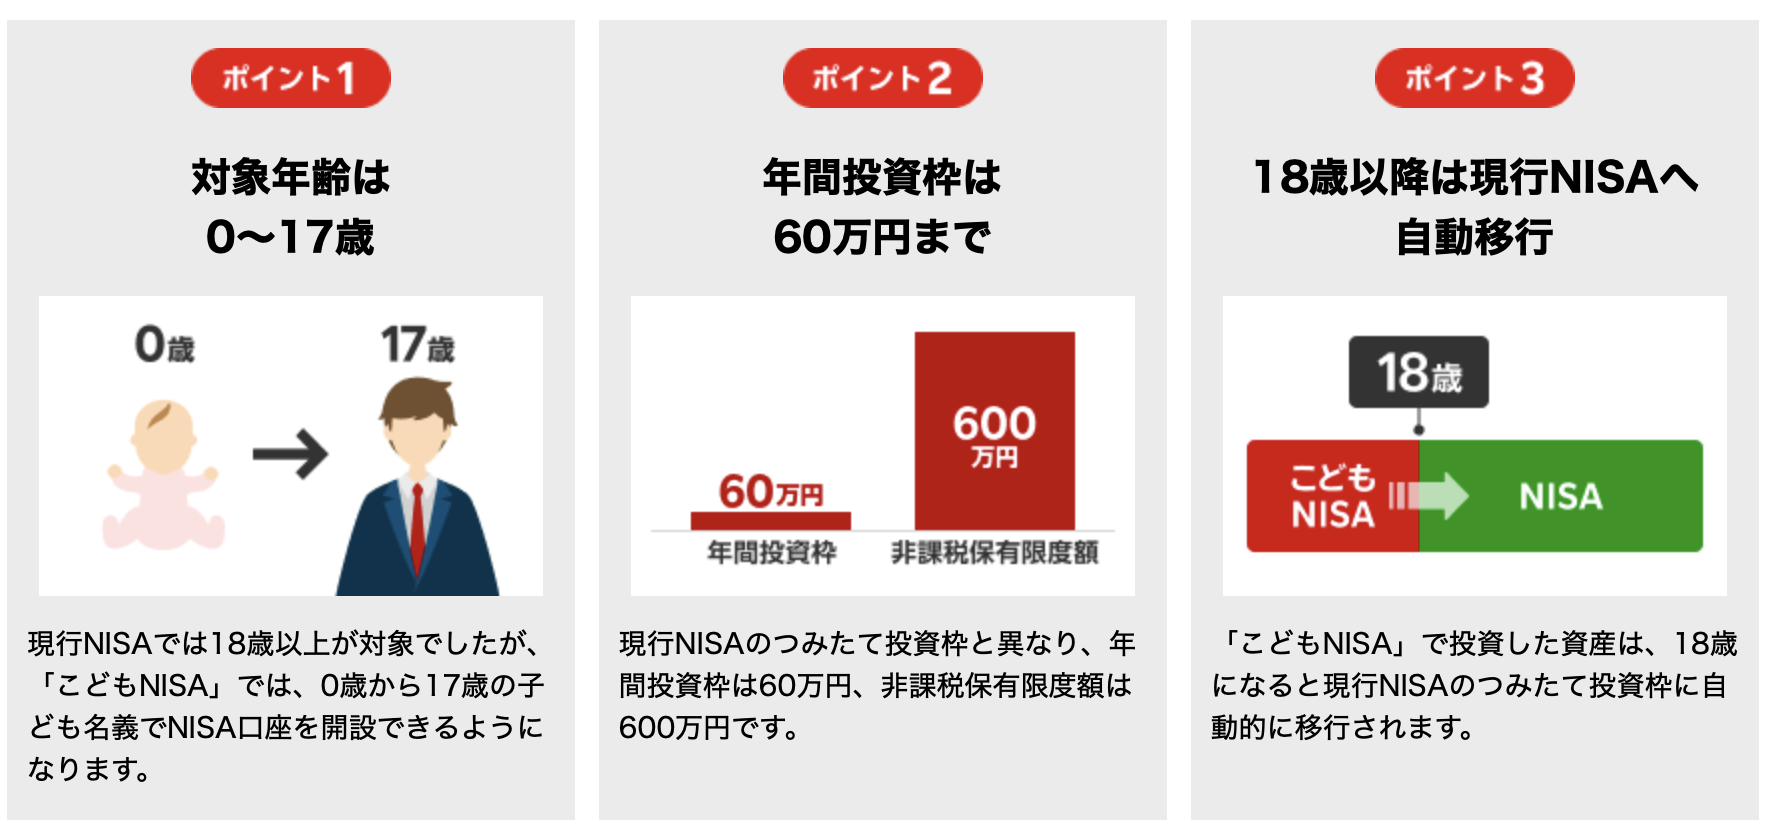
- 2027年1月スタート
- 買えるのは、今のNISAのつみたて投資枠と同じ投資信託だけ
- 12歳から引き出せる(子ども本人の同意と、子どものための支出であることが必要)
ここで大事なのが、こどもNISAのお金は「子ども自身のお金」ということ。
考えが変わった3つの場面
これを知って、私、いろんな場面を想像しちゃったの🤣
場面① 12歳、塾代に使いたい時
中学受験や高校受験の塾代に使いたいなと思っても、引き出すには子ども本人の同意が必要。
もし子どもに「大人になっても運用を続けたいから、今は使いたくないです」って言われたら…?
 なみ
しっかり者に育ってくれて、うれしいんだけどね🤣
場面② 17歳、高校卒業後の進路で使いたい時
「このお金は教習所と卒業旅行に使う!学費は別に出してよね」って言われたら、どうする?
子どものためのお金だから、教習所も卒業旅行も立派な使い道なんだよね。
親の「学費に使いたい」という気持ちだけでは、決められないの。
場面③ 18歳、大学の学費に使いたい時
こどもNISAは、18歳になると子ども本人の大人のNISAに自動で移るよ。
ここからは完全に子どもの口座で、子どもが自分で売ることもできるの。
いざ学費を払おうと思ったら、もうお金が残っていない…なんてことも、あり得なくはないんだよね💦
もし4月生まれなら、高校3年生の4月には18歳になるよ。
なみうちの長女も今高校3年生で、ついこの前18歳になったの。
そう考えると、すごくリアルに感じたよ。
ジュニアNISAで「出口」を経験して思ったこと
わが家は、長女のジュニアNISAをもう売却しているの。
教育費って、使う時期が決まっているお金なんだよね。
受験料、入学金、学費…払うタイミングが来たら、ちゃんと現金にしておかないといけないの。
売ったお金は、使う時期に合わせて分けて置き直したよ。
この「いつ売って、どこに置くか」を親が自分で決められたのが、本当に大きかった。
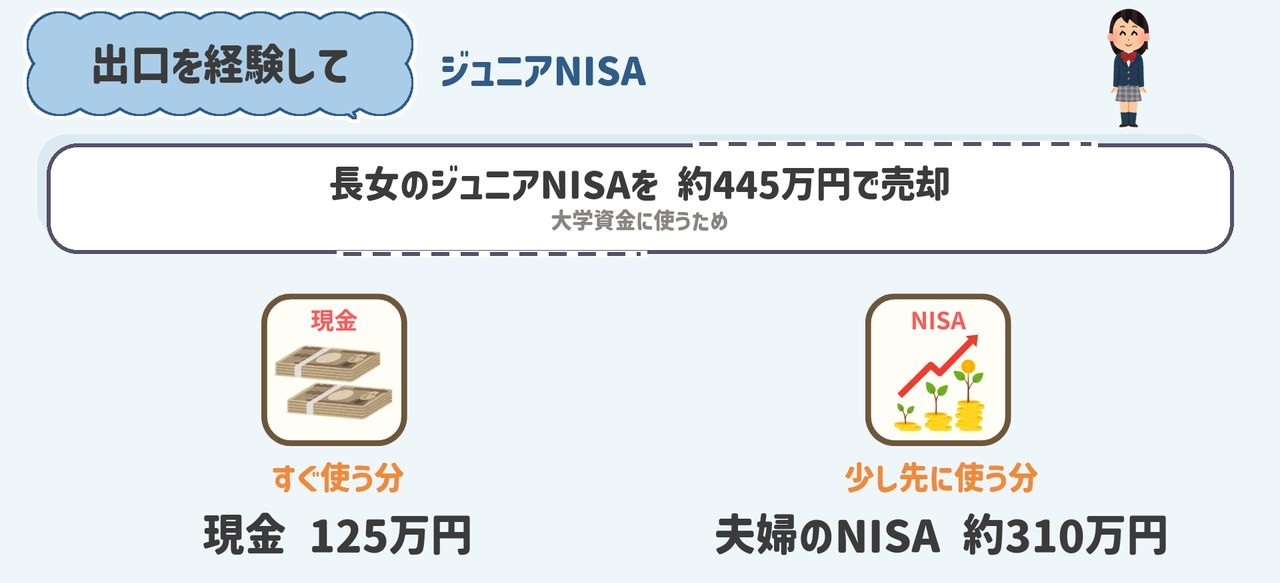
教育費で大事なのは、増やすことと同じくらい、
「使いたい時に、ちゃんと使えること」。
出口を経験して、実感したよ。
私の結論:教育費は親のNISA、こどもNISAは子どものお金に
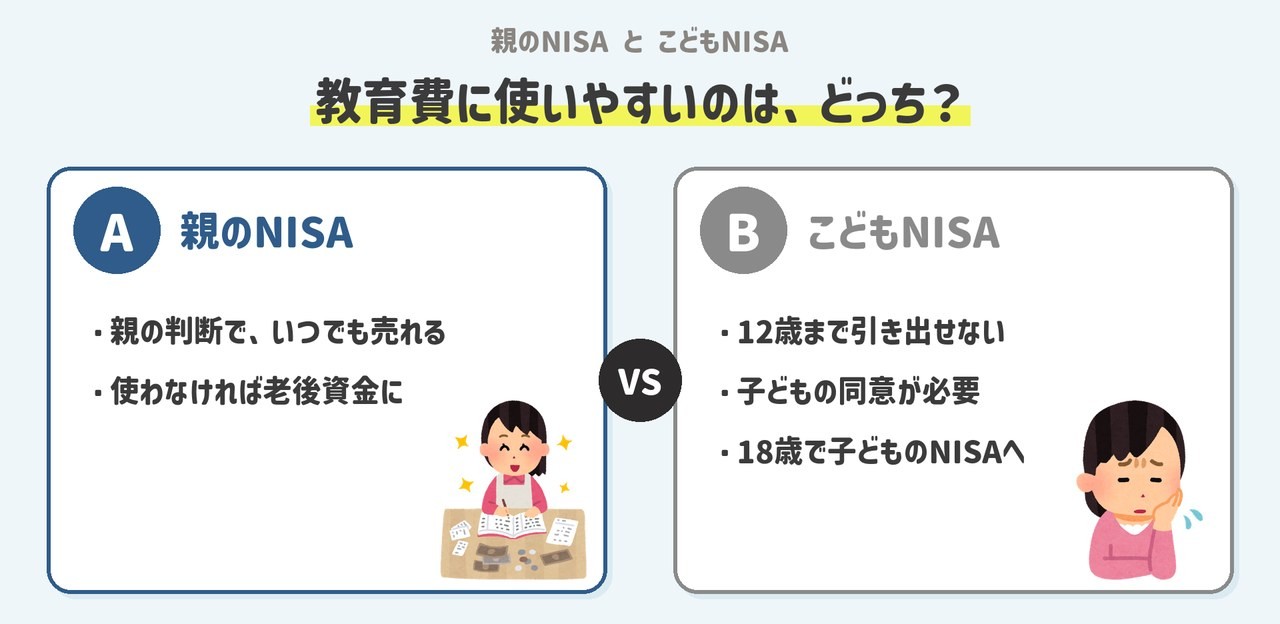
教育費の準備は、親のNISAで
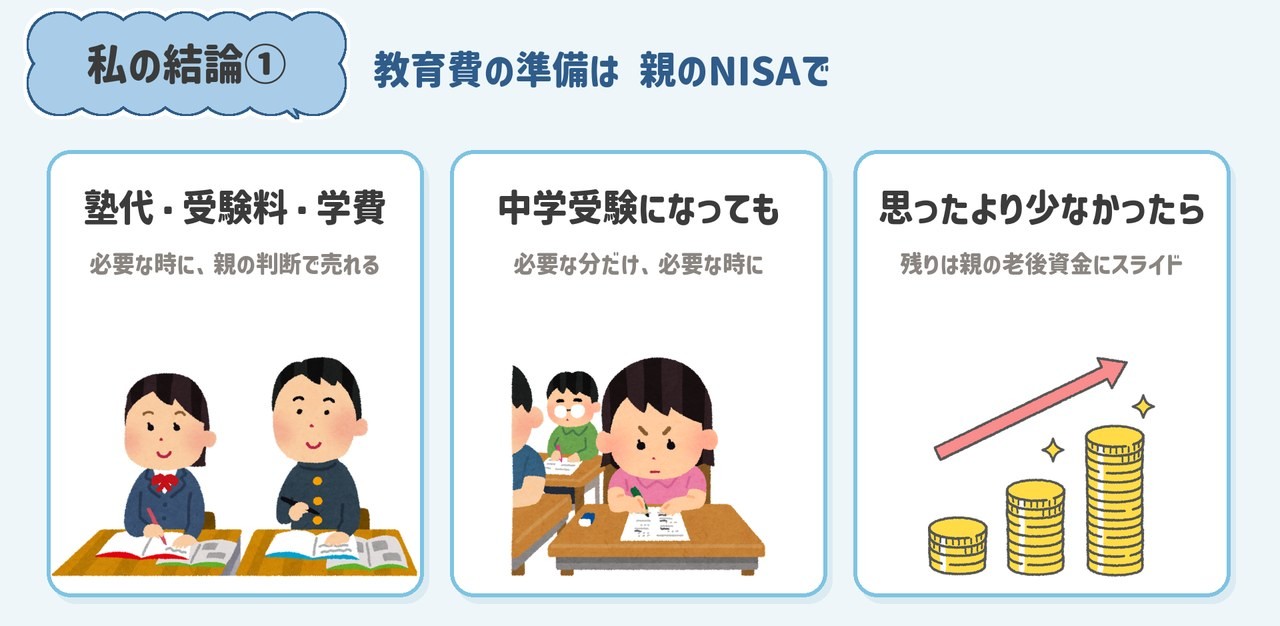
親の口座なら、売るタイミングも使い道も、子どもの同意なしで親が決められるの。
教育費は、いくらかかるか最後まで分からないお金。
だから、多くても少なくても対応できる親の口座が安心だなと思っているよ。
こどもNISAは、月2,000〜3,000円で子どものお金に
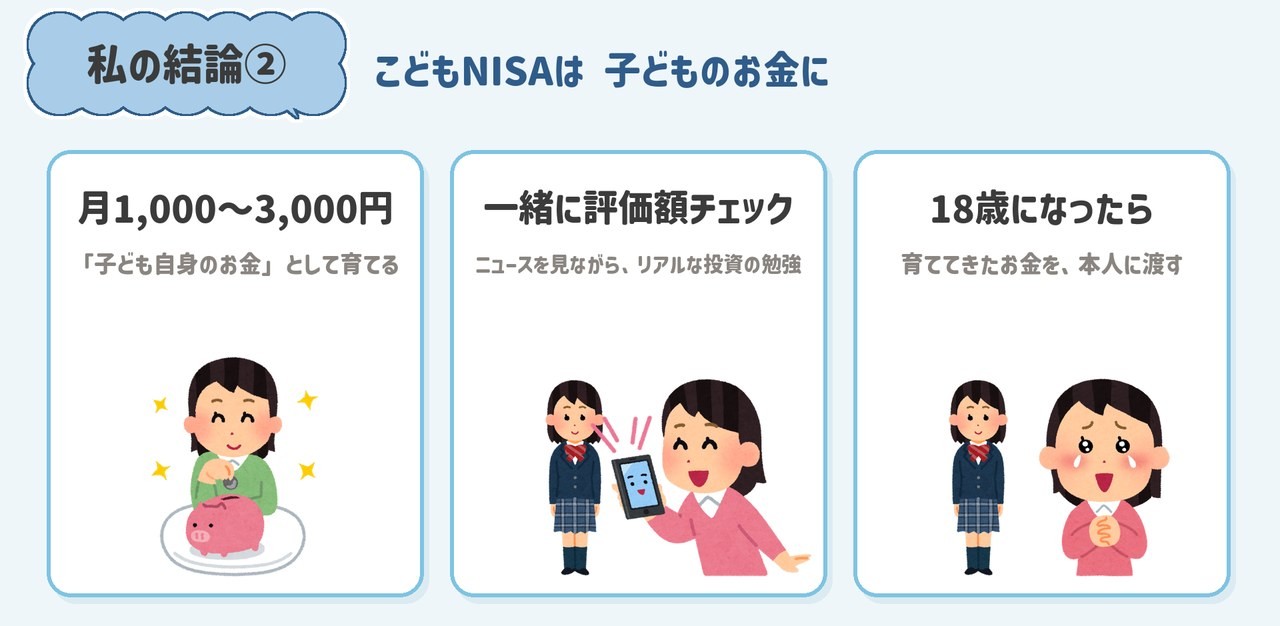
教育費とは分けて、子どもが自分のお金を育てていく経験にするという使い方がいいかなと思ってるよ。
小学生の頃から親子で「今月は上がったね」と話せたら、リアルな投資の勉強になるよね。
月1,000円・2,000円・3,000円だと、18歳でいくら?
そんな少額で意味があるの?って思うよね。計算してみたよ。
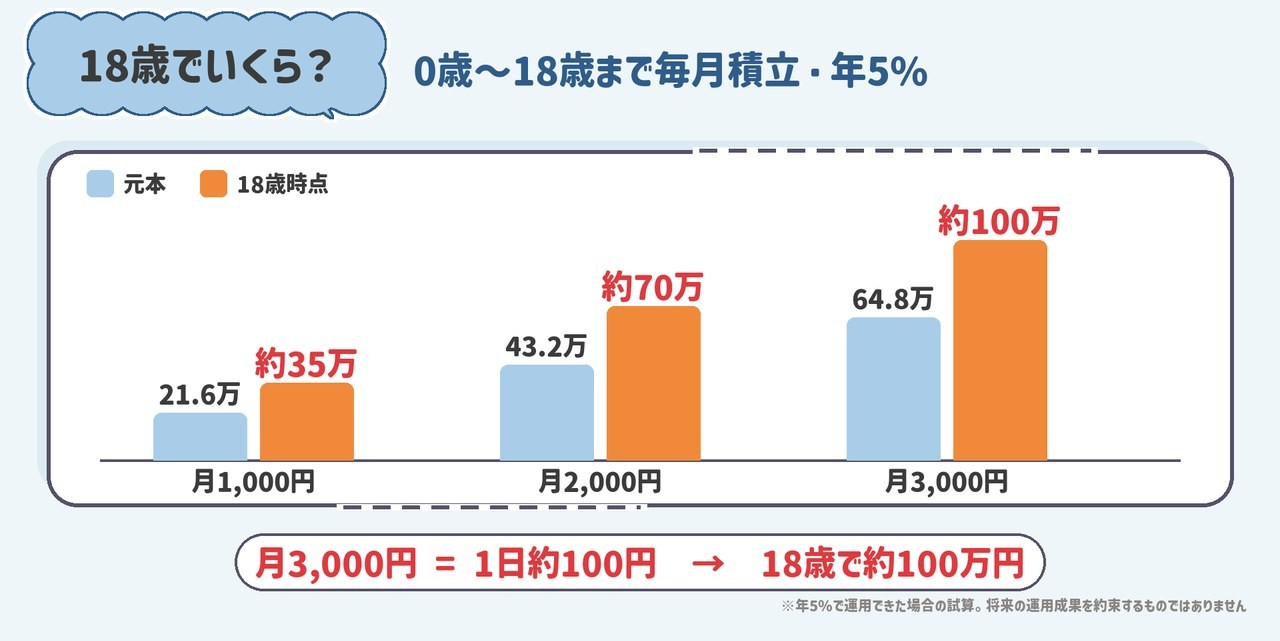
「あなたが生まれた時から一緒に育ててきたお金だよ」って渡せたら、すごく素敵だよね🩵
わが家は、次女のこどもNISAを始めるよ
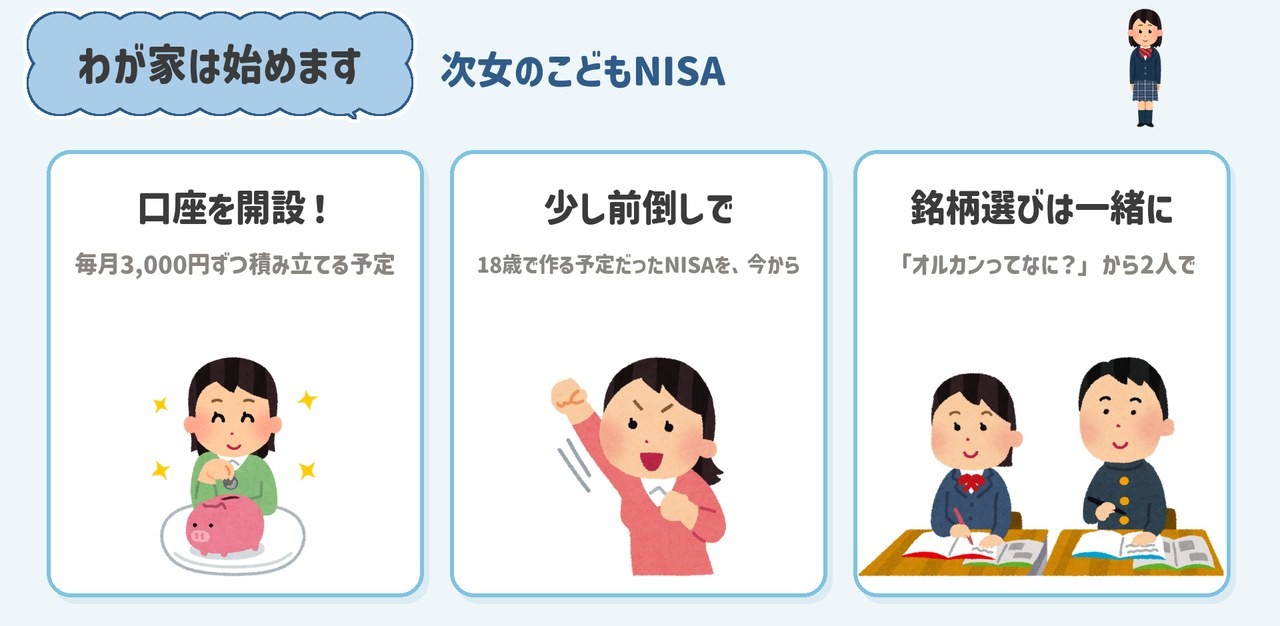
わが家も、次女の口座を開設することにしたの!
次女はもう高校生だから、18歳まではそんなに長くないんだけどね。
ジュニアNISAの時は、私が全部決めてほったらかしにしていたの。
どの銘柄を選んだかは、また動画でお話しするね。
なみ次女が自分で選んで、自分で育てていく、初めての投資にしてもらえたらいいな☺️
大事なのは「いつ・何に使うお金か」
「制度があるから始める」じゃなくて、使う目的から考えてみてね。
これは、節約でも投資でも同じだなと思っているよ。
楽天証券でこどもNISAを始めるなら、モッピー経由がお得
こどもNISAを楽天証券で始めようと思っている方は、ポイントサイト「モッピー」経由で口座を開設するのがお得だよ。
今なら、モッピー経由で楽天証券のこども口座(未成年口座)を開設すると、1万ポイントもらえるの✨
こども口座は今、還元アップ中!ポイントは時期によって変わるので、開設するなら早めがおすすめだよ。
親の口座も、今ならモッピー経由の開設で1万ポイントもらえるの✨
どちらも条件を達成すると、親子で合わせて2万ポイント!親の口座の条件は、モッピーの広告ページで確認してね。
下のボタンから、モッピーに登録してね。
「楽天証券 こども口座開設」の広告が出てくるよ。
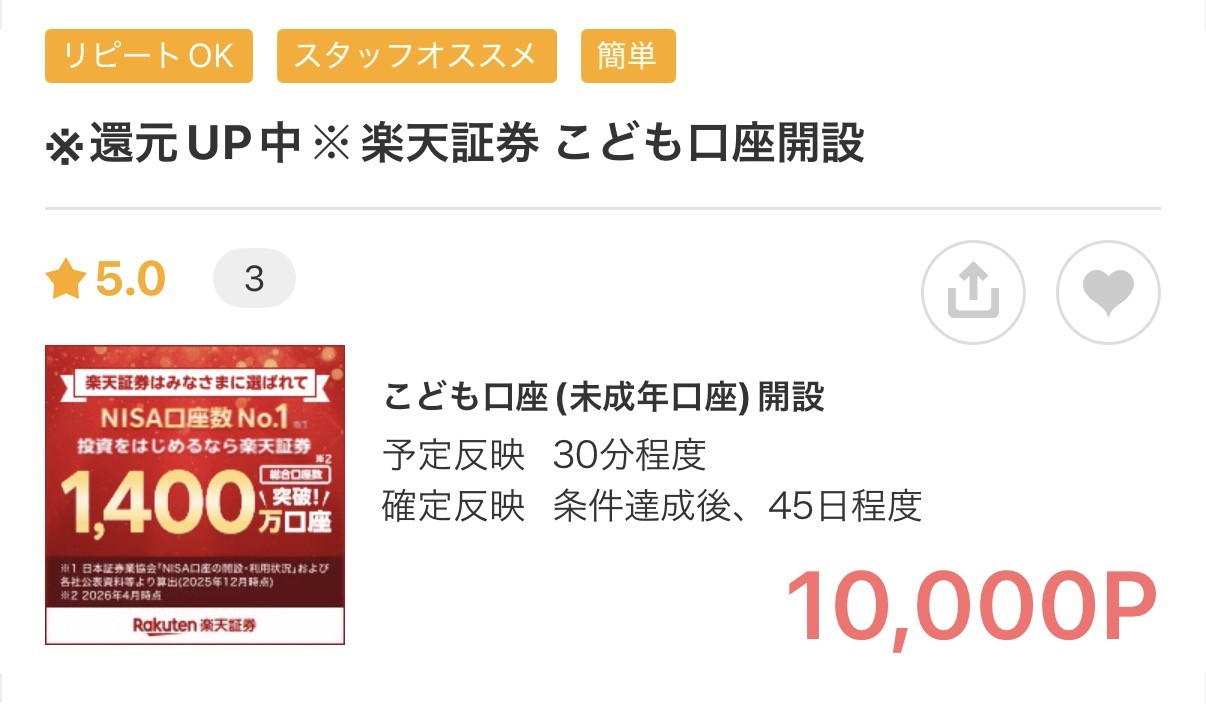
ポイントがもらえる条件は、新規こども口座の開設完了だよ。
条件を達成してから45日くらいで、ポイントが確定するよ。たまったポイントは、現金やギフト券などに交換できるよ。
\無料で登録できるよ/
※2026年10月時点の情報です。こどもNISAは始まる前の制度のため、細かいルールは変わる可能性があります。始める時は、金融庁や証券会社の最新情報を確認してください。
あわせて見てほしい動画・記事

コメント